
Publié par : Yann Leguen — Rédacteur en chef
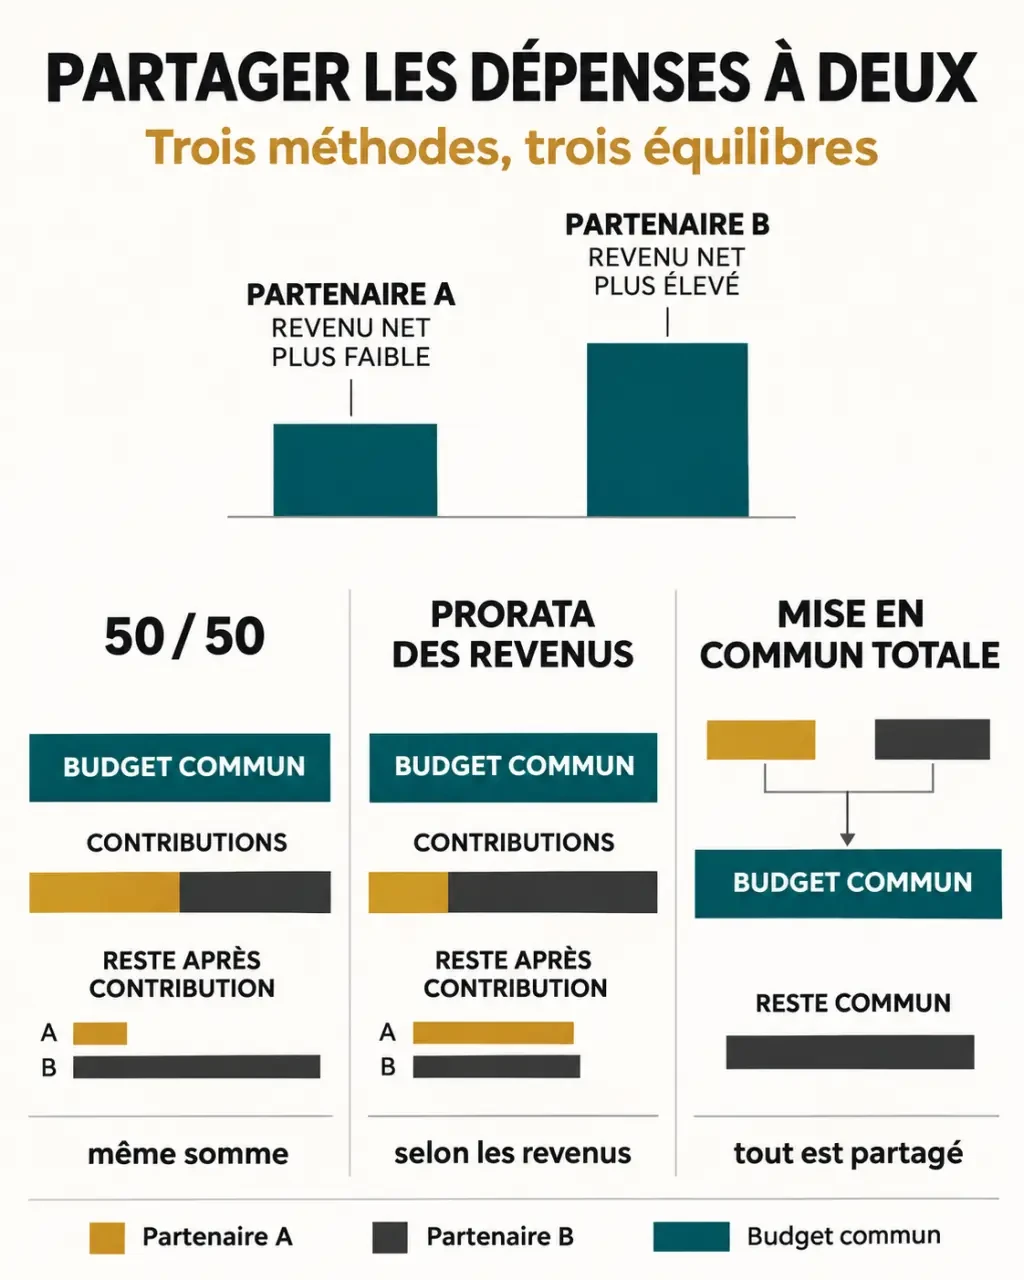
Le partage des dépenses en couple peut se faire à parts égales, au prorata des revenus ou par une mise en commun totale. Le bon choix dépend surtout de ce qu’il reste à chacun après les factures. Pour construire une répartition équitable, commencez par définir les dépenses communes, calculez vos contributions, puis vérifiez que chacun conserve une marge pour ses besoins personnels et son épargne.
Définir le budget commun avant de décider qui paie quoi
Partager les dépenses consiste à financer ensemble les besoins de la vie commune selon une règle acceptée par les deux partenaires. Mais appliquer un pourcentage ne suffit pas : encore faut-il s’entendre sur ce qui entre dans le budget. Un restaurant choisi ensemble et un abonnement utilisé par une seule personne ne relèvent pas nécessairement du même accord.
- Charges communes : loyer, énergie, assurance habitation, courses et connexion internet.
- Dépenses à discuter : voiture, transports, restaurants, vacances et achats d’équipement.
- Besoins familiaux : garde des enfants, fournitures scolaires, vêtements et activités.
- Dépenses personnelles : loisirs individuels, achats personnels et dettes antérieures, sauf accord différent.
Pour une dépense mixte, convenez d’une règle simple : une voiture utilisée pour les trajets professionnels de l’un et les sorties communes ne doit pas forcément être financée intégralement à deux. Dans une famille recomposée, distinguez aussi les dépenses du foyer des engagements propres à chaque parent.
Ajoutez les factures annuelles ramenées au mois, une enveloppe pour les imprévus et l’épargne destinée aux projets communs. La Macif recommande une réserve de précaution correspondant à deux ou trois mois de dépenses courantes. Ce repère doit être adapté à la stabilité de vos revenus et à vos charges.
Choisir une règle : égalité des montants ou effort proportionnel
Le 50/50 et le prorata répondent à deux logiques différentes. Le premier partage une facture en deux ; le second tient compte des revenus respectifs. La mise en commun totale va plus loin : les ressources financent un budget global, avec idéalement une enveloppe personnelle pour chacun.
| Méthode | Atout principal | Point de vigilance |
|---|---|---|
| 50/50 | Simple lorsque les revenus sont proches | Peut limiter fortement l’épargne du partenaire qui gagne moins |
| Prorata des revenus | Répartit l’effort selon les ressources | Ne garantit pas un reste à vivre identique |
| Mise en commun totale | Facilite les arbitrages et les projets du foyer | Nécessite un accord clair sur l’autonomie de chacun |
Le 50/50 reste envisageable avec des revenus différents si le niveau de dépenses convient réellement au plus petit budget. En revanche, si l’un souhaite un logement ou des vacances plus coûteux, il est raisonnable de discuter d’une contribution supplémentaire plutôt que d’imposer ce niveau de vie à l’autre.
Utilisez un test miroir : imaginez que vos revenus soient inversés pendant six mois. Accepteriez-vous la même répartition, les mêmes sorties et la même capacité d’épargne ? Ce changement de perspective révèle parfois une contrainte devenue invisible : devoir refuser chaque invitation ou demander une avance alors que les factures sont officiellement « partagées équitablement ».
Le bon indicateur reste la marge de manœuvre réelle. Examinez ce qu’il reste après les charges communes et les obligations personnelles incontournables, sans transformer chaque achat individuel en sujet de contrôle.
Calculer le prorata et vérifier son effet concret
Partir des revenus nets après impôt
Utilisez la même base pour les deux partenaires : les revenus mensuels nets après impôt. Définissez ensemble le traitement des primes, aides et pensions, en distinguant les ressources générales des sommes destinées à un besoin précis. Pour une activité indépendante, retenez le revenu réellement disponible après les charges professionnelles, cotisations et impôts, pas le chiffre d’affaires.
Si les revenus varient, vous pouvez prendre une moyenne sur plusieurs mois et prévoir une régularisation. L’objectif est d’éviter qu’un mois exceptionnel fixe une contribution impossible à tenir ensuite.
- Additionnez les revenus retenus pour obtenir le revenu total du couple.
- Divisez le revenu de chacun par ce total.
- Multipliez chaque proportion par le budget commun mensuel.
Contribution individuelle = dépenses communes × revenu individuel ÷ revenus totaux.
Comparer les résultats avant de valider
Dans l’exemple présenté par Pretto, Santiago perçoit 2 000 € nets mensuels et Ambre 3 200 €, pour 1 500 € de dépenses communes. À parts égales, chacun verse 750 €. Au prorata, la contribution est d’environ 577 € pour Santiago et de 923 € pour Ambre.
| Répartition | Versement de Santiago | Versement d’Ambre |
|---|---|---|
| 50/50 | 750 € | 750 € |
| Prorata | 577 € | 923 € |
Après les dépenses communes, Santiago conserve environ 1 423 € au prorata, contre 1 250 € au 50/50. Ambre conserve 2 277 €, contre 2 450 €. Il faut ensuite déduire leurs charges personnelles pour évaluer leur véritable reste à vivre. Le prorata équilibre l’effort financier, mais n’égalise donc pas les sommes disponibles.
Organiser les paiements sans perdre son indépendance
La règle de partage et le choix des comptes sont deux décisions distinctes. Un compte joint peut être alimenté à 50/50 ou au prorata. À l’inverse, des comptes séparés permettent parfaitement de financer les charges proportionnellement aux revenus.
Une organisation hybride consiste à conserver les comptes personnels et à verser chaque mois les contributions convenues sur un compte commun. Celui-ci règle les factures du foyer. Avant de l’ouvrir, vérifiez les frais, les moyens de paiement, les conditions de découvert et les responsabilités des cotitulaires auprès de la banque.
Avec des comptes séparés, un tableur ou une application de partage comme Splitwise peut servir à suivre les avances. Vérifiez que l’outil permet la répartition choisie, ainsi que ses conditions de confidentialité. Un tableau comportant la date, la catégorie, le montant, le payeur et la part de chacun suffit aussi.
Attention aux remboursements : avec une règle au prorata, on ne divise pas automatiquement l’écart des paiements par deux. Comparez ce que chacun a payé à sa contribution prévue. Fixez une date mensuelle de régularisation pour éviter l’accumulation de petites dettes.
Prévoir les changements plutôt que renégocier dans l’urgence
Prévoyez un point régulier pour comparer le budget prévu aux dépenses réelles. Réexaminez aussi l’accord après une hausse de salaire, une perte d’emploi, une naissance ou un congé parental. Si l’un n’a aucun revenu, le prorata peut conduire l’autre à financer toutes les charges communes : il faut alors discuter explicitement de l’accès à l’argent et de l’autonomie personnelle.
Une baisse d’activité pour s’occuper des enfants n’est pas seulement une baisse de contribution financière. Le travail domestique et parental soutient aussi le fonctionnement du foyer. Votre accord peut donc prévoir une enveloppe personnelle et une capacité d’épargne pour le partenaire concerné, plutôt que de lui laisser uniquement ses dépenses essentielles.
Gardez une trace écrite des règles : dépenses incluses, calcul retenu, traitement des imprévus et seuil d’achat nécessitant une discussion. Cet accord facilite le quotidien, mais ne remplace pas les obligations liées à votre statut conjugal.
Enfin, distinguez toujours budget courant et propriété. Lors d’un achat immobilier, les versements mensuels ne suffisent pas à déterminer les quotes-parts d’acquisition. Consultez un notaire pour formaliser le financement et anticiper une séparation ou un décès. Une répartition solide protège à la fois la vie commune et la sécurité de chacun.