
Publié par : Yann Leguen — Rédacteur en chef
Mis à jour le 18 novembre 2026
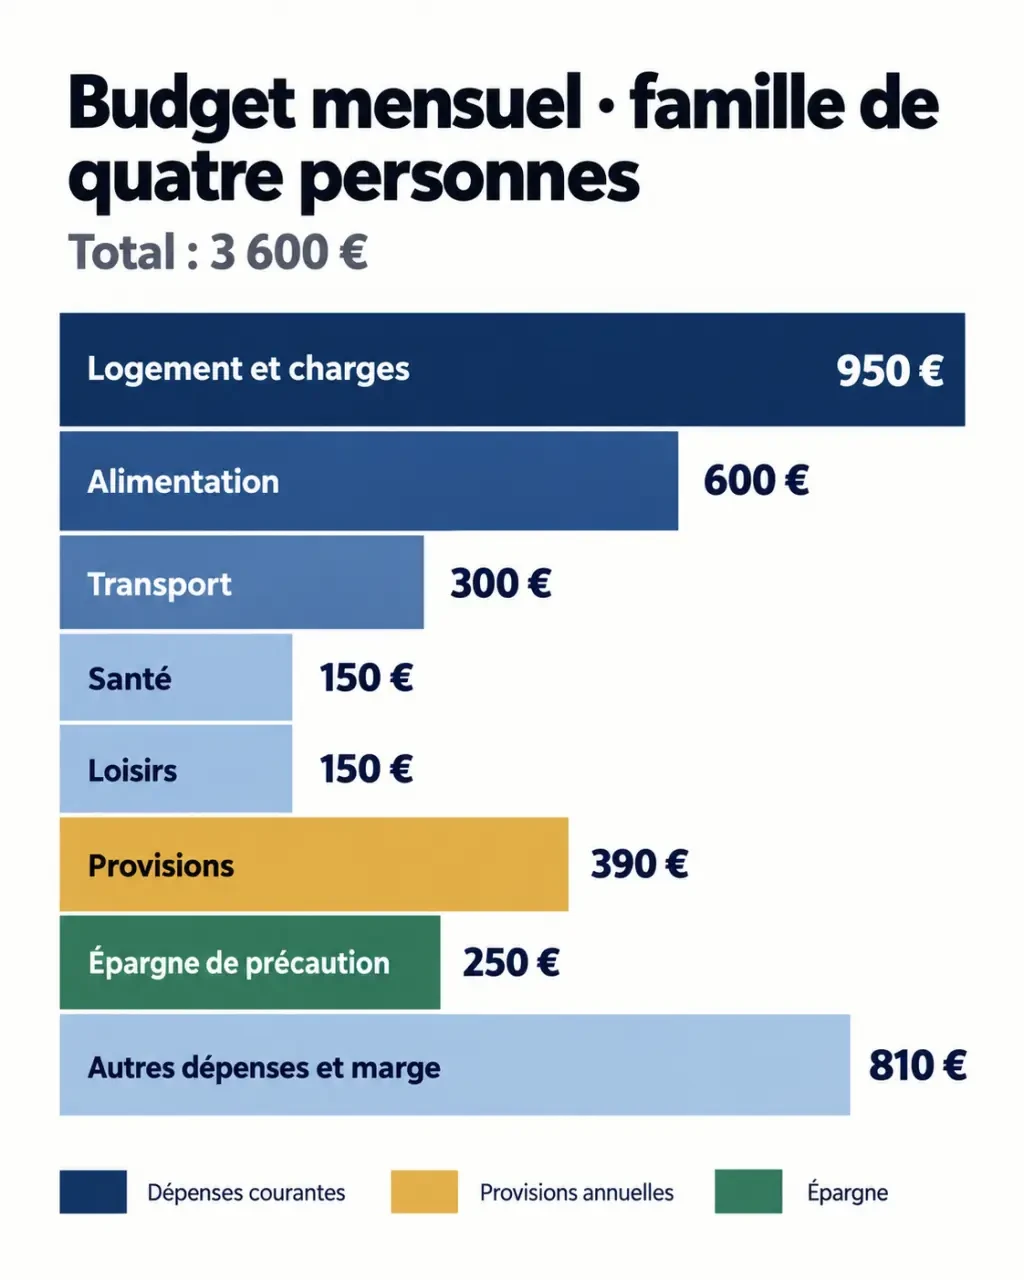
Avec 3 600 € de revenus mensuels, une famille de deux adultes et deux enfants peut construire un budget équilibré, à condition d’intégrer les dépenses annuelles et une réserve pour les imprévus. L’exemple ci-dessous prévoit 600 € d’alimentation et 250 € d’épargne de précaution. Il s’agit d’un scénario à adapter, pas d’une moyenne nationale ni d’un minimum valable pour tous.
Un exemple de budget mensuel à 3 600 € pour quatre personnes
Prenons un foyer fictif avec deux enfants scolarisés, sans frais de crèche ni crédit à la consommation. Ses ressources comprennent les salaires nets effectivement versés et les prestations régulières. Le logement, les déplacements et la garde des enfants sont les premières lignes à remplacer par vos propres montants.
| Poste | Budget mensuel | Équivalent annuel |
|---|---|---|
| Loyer et charges locatives | 950 € | 11 400 € |
| Énergie et eau, hors charges précédentes | 180 € | 2 160 € |
| Assurances habitation et automobile | 110 € | 1 320 € |
| Internet et téléphones | 60 € | 720 € |
| Alimentation à domicile | 600 € | 7 200 € |
| Hygiène et produits ménagers | 60 € | 720 € |
| Transport, carburant et entretien courant | 300 € | 3 600 € |
| Cantine et frais scolaires courants | 160 € | 1 920 € |
| Mutuelle et santé restant à charge | 150 € | 1 800 € |
| Vêtements et chaussures | 90 € | 1 080 € |
| Loisirs, sorties et restaurants | 150 € | 1 800 € |
| Provision vacances, cadeaux et rentrée | 250 € | 3 000 € |
| Provision équipement et réparations | 140 € | 1 680 € |
| Épargne de précaution | 250 € | 3 000 € |
| Marge non affectée | 150 € | 1 800 € |
| Total | 3 600 € | 43 200 € |
Les provisions ne sont pas des dépenses à effectuer chaque mois. Les 250 € destinés aux vacances, cadeaux et à la rentrée restent disponibles jusqu’aux échéances. L’épargne de précaution répond à une autre fonction : absorber un événement réellement imprévu, plutôt que financer des achats déjà programmés.
Si vos revenus sont comptés après prélèvement à la source, ne soustrayez pas une seconde fois cet impôt. Ajoutez en revanche les autres impôts effectivement dus, les remboursements de crédit ou les frais de garde absents de cet exemple.
Comparer son budget sans confondre moyenne et budget-type
Un budget-type décrit un ensemble de besoins et d’hypothèses ; une moyenne mesure des dépenses observées. Aucun des deux ne constitue une obligation de consommation. Les tableaux de l’UNAF présentent notamment des budgets totaux allant de 3 516,72 à 3 805,55 € hors Île-de-France et de 3 799,80 à 4 092,52 € en Île-de-France, selon les mois considérés. Ces repères ne sont pas directement interchangeables avec un budget personnel.
Budget de référence pour une famille avec deux garçons de 6 à 13 ans — Découvrez les besoins et dépenses mensuelles estimés pour ce type de foyer, selon le budget type officiel de l’UNAF.
Le logement et les déplacements changent la comparaison
À Paris ou en Île-de-France, examinez d’abord le coût du logement. En zone rurale, un loyer moins élevé peut être compensé par davantage de kilomètres ou une deuxième voiture. Comparer uniquement le ticket de caisse alimentaire ne suffit donc pas : regardez ensemble logement, transport et services nécessaires au quotidien.
L’âge des enfants compte autant que leur nombre
Avec de jeunes enfants, la garde, les couches ou des équipements spécifiques peuvent peser lourd. Avec des adolescents, réévaluez les quantités alimentaires, les transports, les vêtements et les activités. En garde alternée, certaines dépenses diminuent avec le nombre de repas, mais le logement et les abonnements restent largement fixes.
Pour comparer deux familles, vérifiez aussi ce que chacune inclut : cantine, restaurants, mutuelle, vacances ou épargne. Un budget annoncé à 3 000 € sans provisions annuelles peut être plus tendu qu’un budget à 3 600 € qui les prévoit.
600 € d’alimentation : une enveloppe distincte des autres courses
Dans notre exemple, les 600 € couvrent les aliments et boissons consommés à domicile, goûters compris. Ils excluent la cantine, les restaurants, l’hygiène et les produits ménagers, déjà inscrits ailleurs. Cette séparation évite de croire que l’alimentation dérape lorsqu’on achète simplement de la lessive.
| Rayon alimentaire | Exemple mensuel |
|---|---|
| Fruits et légumes | 120 € |
| Viande et poisson | 140 € |
| Œufs et produits laitiers | 100 € |
| Pain, céréales, féculents et légumineuses | 110 € |
| Épicerie, conserves et assaisonnements | 80 € |
| Boissons, goûters et petits plaisirs | 50 € |
| Total | 600 € |
Cette répartition est illustrative, pas une prescription nutritionnelle. Pour passer au suivi hebdomadaire, calculez 600 × 12 ÷ 52, soit environ 138 € par semaine. Diviser par quatre donnerait 150 €, mais sous-estimerait le nombre de semaines à financer sur l’année.
Les achats produisent parfois une onde budgétaire : un plein d’huile, de riz et de conserves fait grimper une semaine, puis allège les suivantes. Avant de conclure à un dépassement, regardez les stocks et le cumul mensuel. Distinguer le panier de réapprovisionnement du panier de consommation évite de réduire inutilement les produits frais après une grosse course.
Construire un suivi qui anticipe les mois difficiles
Commencez par les relevés des trois derniers mois, puis consultez une année complète pour repérer assurances, inscriptions, entretien automobile et vacances. Classez les dépenses fixes, comme le loyer, les variables, comme l’alimentation, les occasionnelles prévisibles et les exceptionnelles. Une dépense personnelle doit également être affectée à une catégorie pour ne pas disparaître du suivi.
- Additionnez les ressources régulières, sans compter une prime incertaine pour payer une charge permanente.
- Inscrivez les charges engagées et leurs dates de prélèvement.
- Divisez les dépenses annuelles prévisibles par douze pour constituer les provisions.
- Fixez les enveloppes variables à partir des dépenses réelles, puis ajustez progressivement.
- Comparez prévu et réalisé chaque semaine, avec un bilan en fin de mois.
Pour calculer votre reste à vivre, annoncez clairement votre convention : ressources moins charges fixes et engagements réguliers. Ce solde doit encore financer l’alimentation et les autres dépenses courantes ; ce n’est pas une somme entièrement disponible pour les loisirs.
La méthode 50/20/30 propose 50 % pour les besoins essentiels, 20 % pour l’épargne et 30 % pour les envies. C’est un repère, pas une règle impérative : un logement coûteux peut rendre cette répartition inadaptée.
Un tableau Excel avec les colonnes « prévu », « réalisé » et « écart » suffit. Une application facilite le suivi partagé ; des enveloppes ou pochettes rendent les plafonds plus visibles. Choisissez surtout un outil que les deux adultes utiliseront réellement.
Réduire les dépenses sans fragiliser l’équilibre familial
Commencez par les achats évitables plutôt que par les besoins essentiels. Avant les courses, vérifiez les placards, prévoyez quelques repas et gardez un créneau pour les restes. Cuisiner plusieurs portions puis congeler rapidement celles qui ne seront pas consommées aide à limiter les repas achetés faute de temps.
- Comparez les prix au kilo, y compris entre vrac, produits emballés et marques de distributeur.
- Achetez une promotion seulement si le produit sera consommé et correctement conservé.
- Alternez les sources de protéines, notamment avec des légumineuses et des œufs selon les besoins du foyer.
- Réexaminez les abonnements inutilisés et comparez les contrats à garanties équivalentes.
Si le budget reste déficitaire après ces ajustements, le problème ne vient pas forcément des petites dépenses. Réévaluez les charges importantes, vérifiez vos droits aux aides et sollicitez un accompagnement budgétaire si nécessaire. Un budget utile doit rester vivable : mieux vaut un objectif réaliste suivi durablement qu’une restriction impossible à tenir.