
Publié par : Yann Leguen — Rédacteur en chef
Un budget familial ne sert pas à contrôler chaque dépense au centime près. Il donne une vision claire de ce qui entre, de ce qui sort et de ce qui reste pour vivre, épargner ou financer un projet. En quelques lignes, il aide le foyer à anticiper les échéances, à limiter le découvert et à remplacer les discussions tendues par des décisions concrètes.
Le budget familial, un repère pour les décisions du foyer
Le budget familial est un budget prévisionnel qui rassemble les revenus du ménage et l’ensemble de ses dépenses sur une période, le plus souvent un mois. Son objectif est simple : vérifier que les ressources couvrent les charges, puis décider à l’avance de l’usage du solde disponible.
Calculateur de budget familial
Saisissez vos montants et leur fréquence. Chaque ligne est convertie automatiquement en équivalent mensuel.
Revenus
Salaires, allocations ou autres revenus saisis par vous.
Charges obligatoires
Charges fixes et indispensables du foyer.
Dépenses variables
Dépenses dont le montant peut varier d’une période à l’autre.
Dépenses annualisées
Dépenses ponctuelles à provisionner.
Dettes
Remboursements et échéances saisis par vous.
Épargne et marge
Provisions choisies pour la précaution, les projets et les imprévus.
Synthèse mensuelle
Total des revenus
0,00 €Dépenses et provisions
0,00 €Solde mensuel
0,00 €Capacité d’épargne restante
0,00 €Reste à vivre après les charges incontournables
0,00 €Calculé ici comme revenus moins charges obligatoires et dettes.
Formules utilisées
- Équivalent mensuel hebdomadaire = montant × 52 ÷ 12.
- Équivalent mensuel mensuel = montant.
- Équivalent mensuel trimestriel = montant ÷ 3.
- Équivalent mensuel annuel = montant ÷ 12.
- Solde mensuel = total des revenus − dépenses et provisions.
- Capacité d’épargne restante = max(0, solde mensuel).
- Reste à vivre après charges incontournables = revenus − charges obligatoires − dettes.
Il est utile à tous les foyers, quel que soit leur niveau de revenus. Pour un couple avec enfants, il permet par exemple d’anticiper la rentrée scolaire ou les vacances. Pour une famille monoparentale, il rend visibles les périodes où les dépenses liées aux enfants augmentent. Dans une famille recomposée ou en garde alternée, il aide aussi à distinguer les postes partagés de ceux qui sont assumés séparément.
Un budget est équilibré lorsque les revenus couvrent les dépenses et l’épargne prévue. Un solde négatif ne signale pas un échec : il montre qu’un ajustement est nécessaire. Il peut s’agir de revoir un poste variable, de décaler un projet, de réorganiser certains prélèvements ou de chercher une solution adaptée avant que le découvert ne s’installe.
Partir des bons montants : revenus, charges et reste à vivre
Calculer les revenus réellement disponibles
Pour établir le budget mensuel, additionnez les sommes effectivement perçues : salaires nets, allocations, pensions, revenus locatifs, indemnités régulières ou revenus complémentaires. Le revenu brut n’est pas adapté au suivi des dépenses courantes. La base à retenir est l’argent réellement versé sur les comptes du foyer.
Si les revenus sont irréguliers, comme pour un indépendant, un intérimaire ou une activité saisonnière, appuyez-vous sur le montant le plus bas observé sur plusieurs mois. Les mois plus favorables pourront alimenter l’épargne de précaution ou couvrir les dépenses annualisées. Cette méthode évite d’adopter un niveau de vie difficile à maintenir lorsque les revenus diminuent.
Distinguer le solde mensuel du reste à vivre
Le solde mensuel se calcule ainsi : revenus du foyer moins toutes les dépenses prévues, épargne comprise. Le reste à vivre correspond à ce qui demeure après les charges incontournables, notamment le logement, les assurances, les crédits, l’énergie et les impôts. Cette somme doit financer les courses, les transports, la santé, les enfants et les autres dépenses du quotidien.
Cette distinction évite de considérer comme disponible tout l’argent présent sur le compte au début du mois. Une facture annuelle, un prélèvement différé ou une réparation prévisible peuvent déjà être réservés dans ce montant. Le solde affiché par la banque ne suffit donc pas à déterminer ce que le foyer peut réellement dépenser.
Classer les dépenses pour savoir lesquelles ajuster
Le classement n’a pas besoin d’être très détaillé au départ. Il doit surtout séparer ce qui est difficile à modifier de ce qui peut être arbitré. Une même dépense peut changer de catégorie selon la situation du foyer : une voiture peut être indispensable pour travailler, tandis qu’une option de confort ou un abonnement de loisirs reste ajustable.
| Type de dépense | Exemples | Réflexe utile |
|---|---|---|
| Dépenses fixes | Loyer ou crédit, assurances, abonnements, mensualités de prêt | Vérifier les prélèvements et comparer les contrats à échéance |
| Dépenses variables | Courses, carburant, vêtements, santé, sorties | Suivre les montants réels et fixer un plafond réaliste |
| Dépenses annualisées | Vacances, rentrée, entretien du véhicule, cadeaux, impôts | Diviser le coût estimé par douze et provisionner chaque mois |
| Imprévus | Panne, soin non prévu, remplacement d’équipement | Prévoir une marge ou un fonds d’urgence |
Les dépenses annualisées expliquent souvent pourquoi un budget correct sur le papier dérape plusieurs fois par an. Si une assurance est payée une fois par an, son coût n’est pas exceptionnel : il est prévisible. Il faut donc le diviser par douze et réserver chaque mois la somme correspondante dans le tableau.
Un budget trop serré laisse peu de place aux écarts. Si chaque euro est déjà affecté aux charges fixes, une facture d’eau, une paire de lunettes ou une activité scolaire peut déséquilibrer le mois. Une marge de sécurité séparée de l’épargne destinée aux projets permet d’absorber ces variations sans remettre en cause tout le budget.
Construire un tableau mensuel simple et actionnable
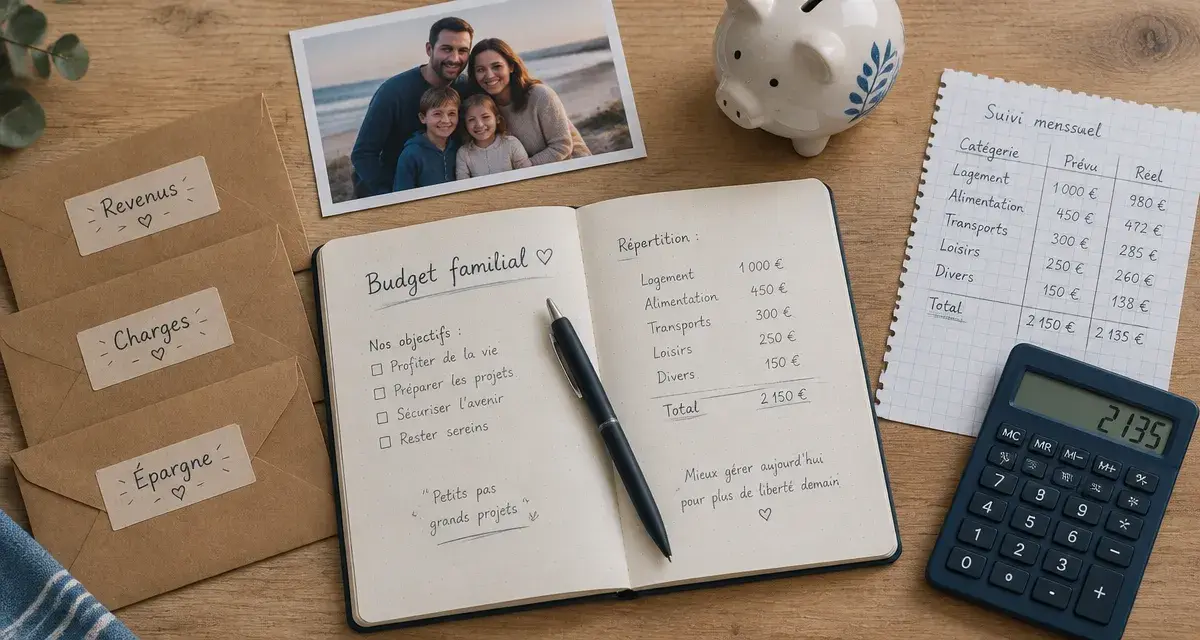
Un tableau Excel, Google Sheets, Numbers ou même un carnet suffit, à condition d’être mis à jour. Commencez par inscrire les montants prévus, puis ajoutez une colonne pour les montants réellement dépensés. L’écart entre les deux fait rapidement ressortir les catégories à surveiller et les prévisions trop éloignées de la réalité.
| Poste | Prévu | Réel |
|---|---|---|
| Revenus du foyer | Salaires, allocations, autres revenus | Montants encaissés |
| Charges obligatoires | Logement, crédits, assurances, énergie | Prélèvements constatés |
| Vie courante | Courses, transport, santé, enfants | Dépenses cumulées |
| Provisions et épargne | Imprévus, projets, dépenses annuelles | Virements réalisés |
| Solde | Revenus moins l’ensemble des postes | Écart à analyser |
La méthode du budget base zéro peut aider les foyers qui perdent de vue leur solde. Chaque euro reçu reçoit une destination, y compris la marge de sécurité et l’épargne. Cela ne signifie pas dépenser tout son argent, mais attribuer une fonction aux sommes qui ne sont pas consommées immédiatement.
Pour les dépenses variables, la méthode des enveloppes est complémentaire. Définissez une enveloppe physique ou virtuelle pour les courses, les loisirs ou les achats personnels. Lorsque son plafond est atteint, le foyer peut reporter l’achat, réduire un autre poste ou utiliser une marge prévue à cet effet. La décision devient alors visible dans le tableau.
Faire vivre le budget sans en faire une corvée
Installer un rendez-vous court et régulier
Une vérification hebdomadaire de quelques minutes suffit pour repérer les écarts avant la fin du mois. Une fois par mois, contrôlez les prélèvements, classez les dépenses inhabituelles et préparez les échéances à venir. Lors d’un déménagement, d’une naissance, d’une séparation, d’un changement d’emploi ou d’une hausse de revenus, refaites le budget avec les nouveaux montants.
Les applications de gestion budgétaire et les applications bancaires peuvent catégoriser les opérations et envoyer des notifications. Elles sont pratiques pour centraliser les mouvements, mais vérifiez les autorisations demandées et ne connectez que des services de confiance. Un tableau partagé reste souvent plus transparent lorsque plusieurs personnes participent aux décisions.
Prioriser, épargner et associer la famille
Commencez par les dépenses obligatoires et les remboursements de dettes, en particulier lorsque leur taux est élevé. Prévoyez ensuite un virement vers une épargne de précaution, même modeste. Un fonds d’urgence de 1 000 euros constitue un premier repère utile. Le montant à viser dépend ensuite de la stabilité des revenus et du niveau de charges du foyer.
Les objectifs d’épargne doivent apparaître dans le tableau au même titre que les dépenses courantes. Une somme destinée aux vacances, à une voiture, à des travaux ou aux études devient plus facile à préserver lorsqu’elle est identifiée à l’avance. Les dépenses annuelles peuvent être financées de la même manière, grâce à une provision mensuelle.
Enfin, rendez le budget compréhensible pour les personnes concernées. Les adultes peuvent convenir d’un montant commun pour les projets et d’une marge personnelle sans justification. Les enfants et les adolescents peuvent participer à un budget cadeaux, loisirs ou vacances selon leur âge. Ils apprennent ainsi à distinguer une envie immédiate, une dépense prévue et un projet qui demande du temps.